Cruza os XMLs de um período com o SPED entregue e lista o que não bate. Roda na sua máquina; nenhum arquivo é enviado.
O que preciso ter importado antes de começar?
Já importados na auditoria do período:
- os XMLs, em pastas,
.zipou.rar, misturados; o SPEDito separa; - o
.txtdo SPED Fiscal.
1. Escolha o cliente
Menu Auditorias › Movimento Fiscal, campo Cliente.
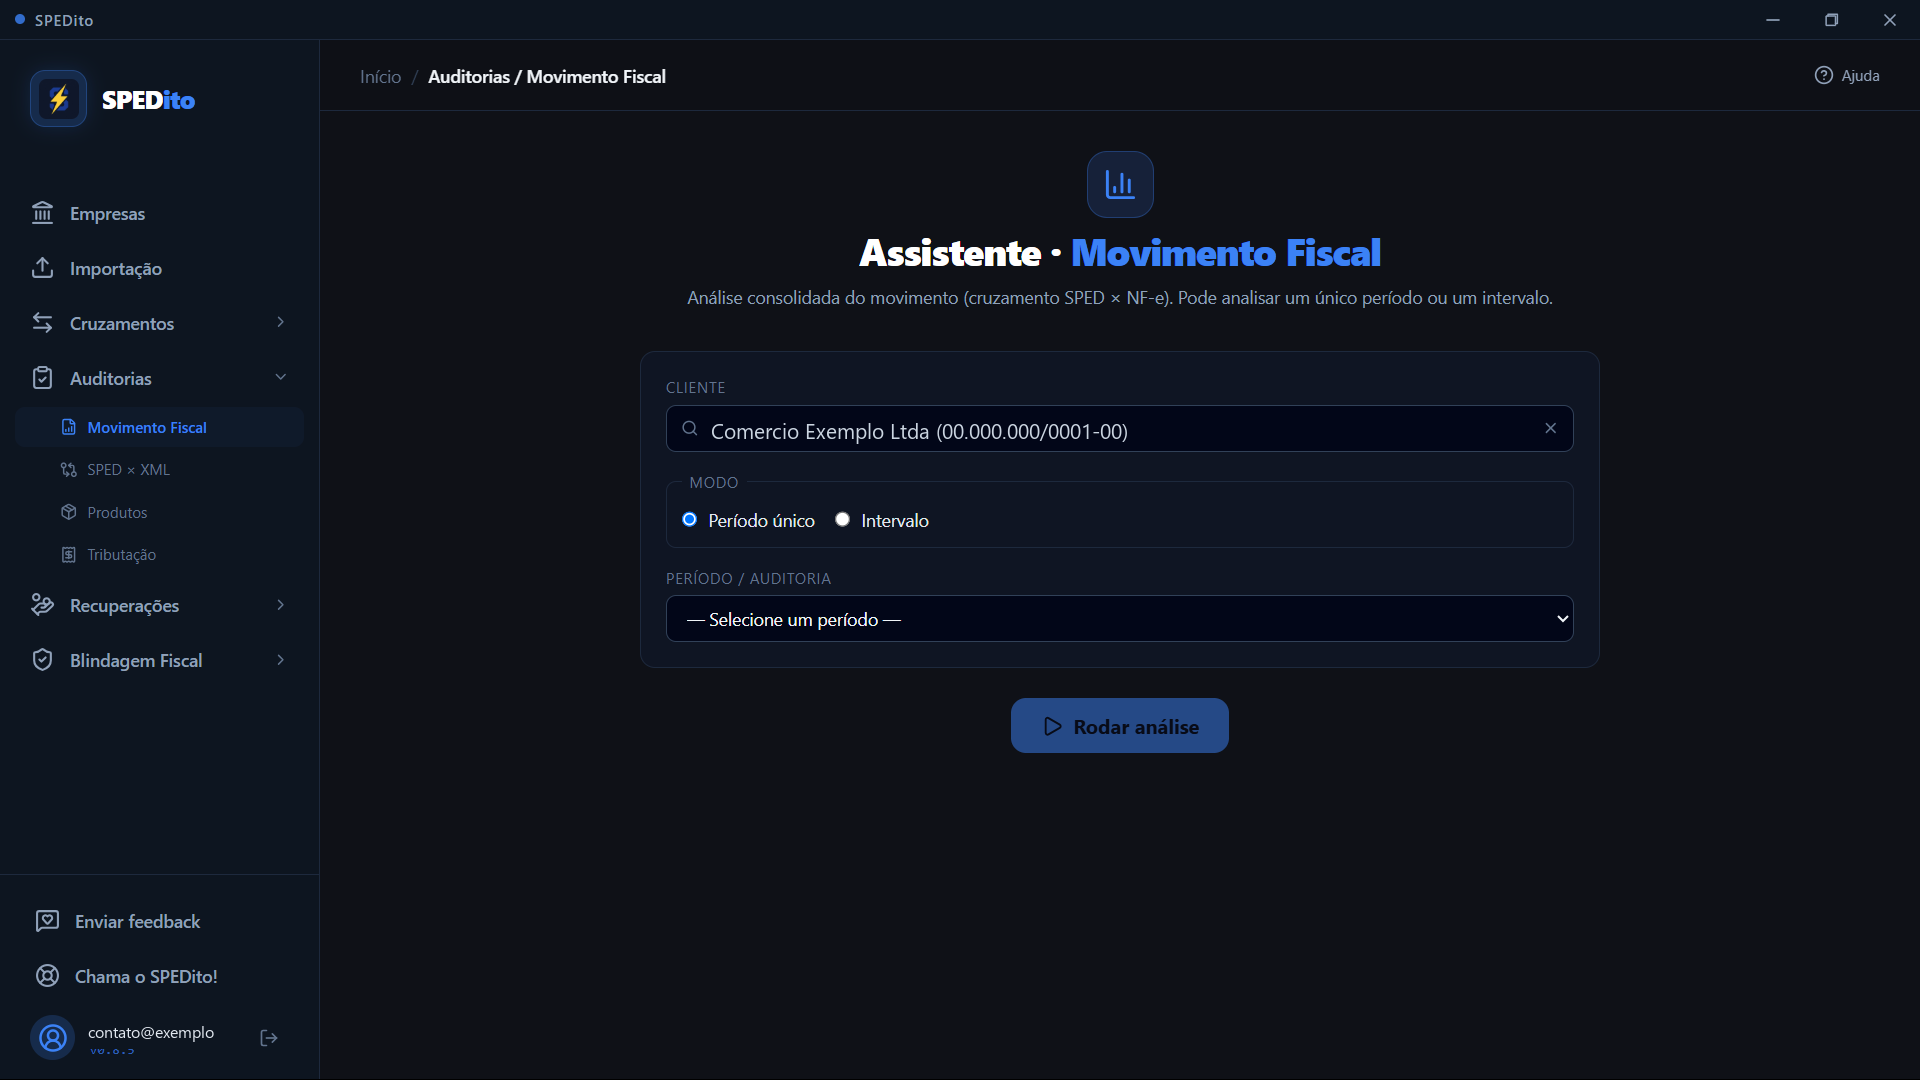
A lista vem do cadastro que o SPEDito monta sozinho a partir dos arquivos importados.
2. Escolha o período
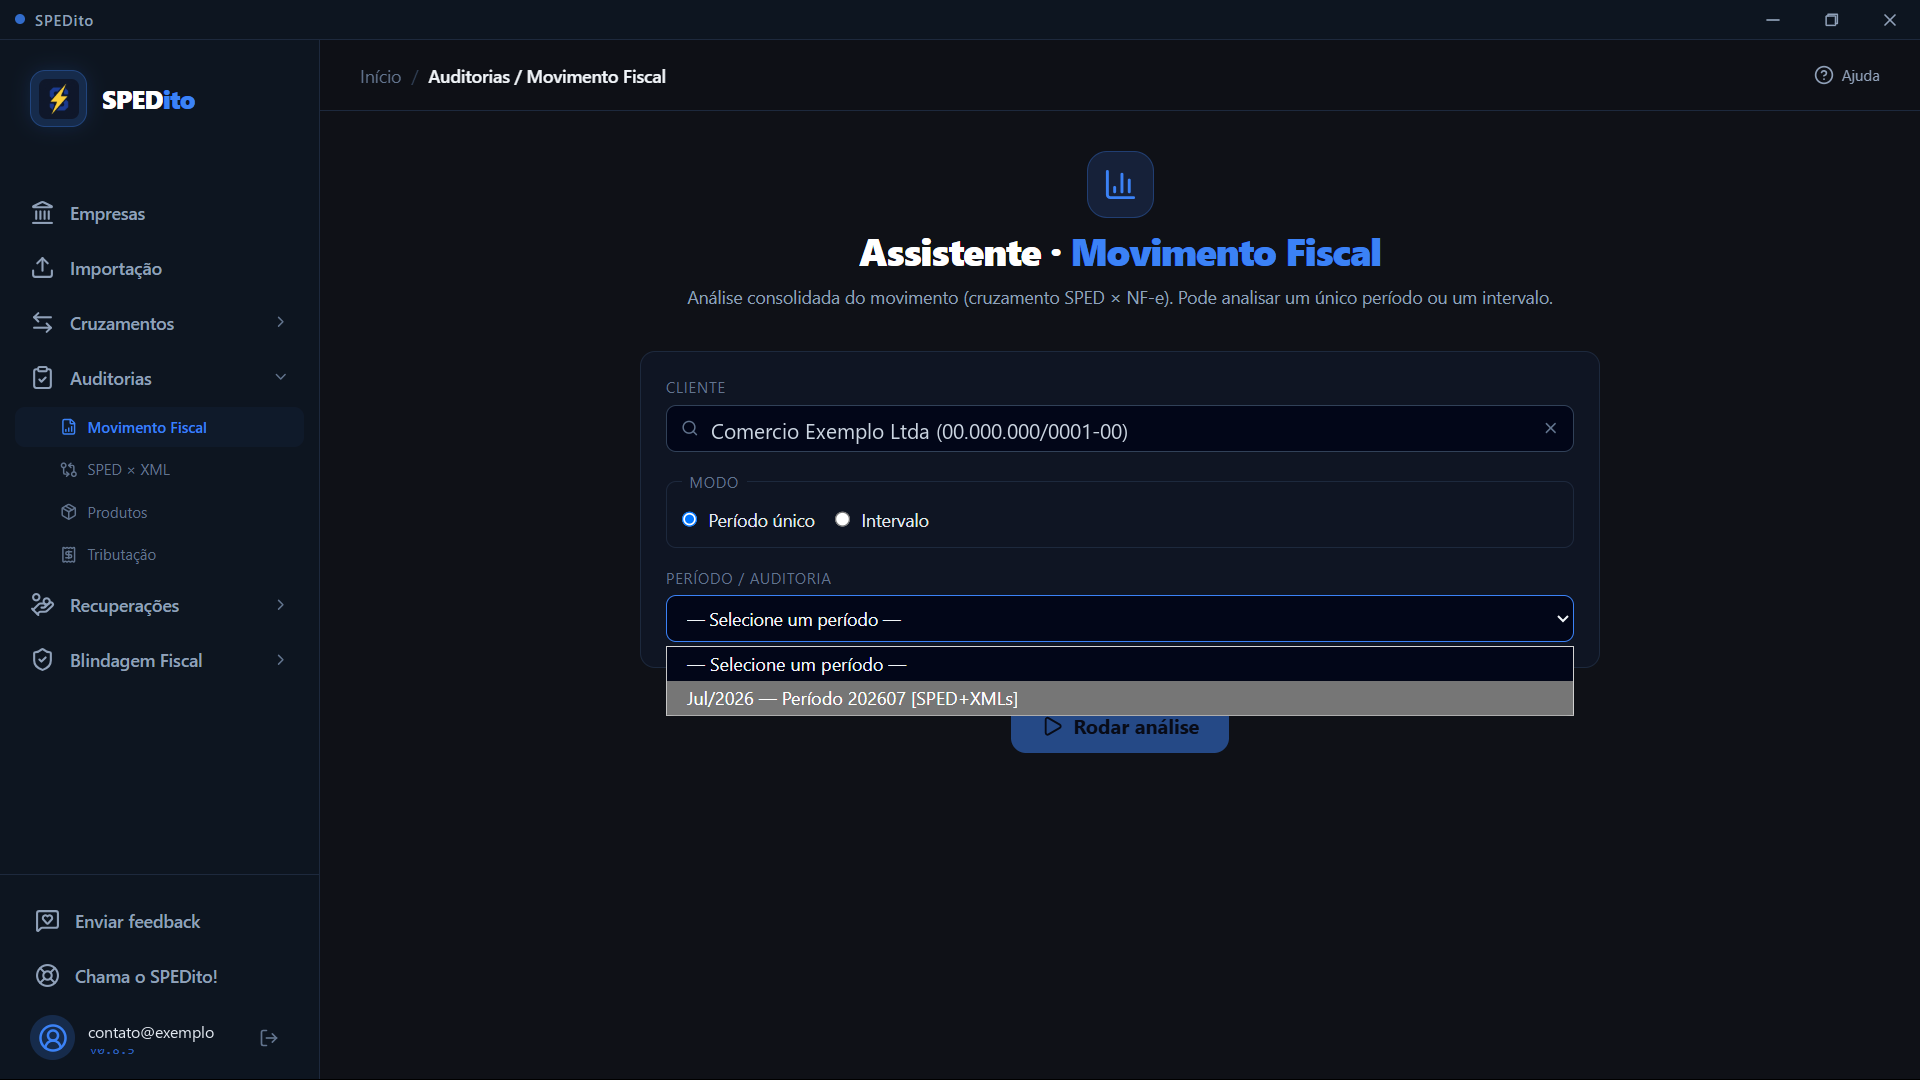
| Selo | Significa |
|---|---|
[SPED+XMLs] | As duas pontas presentes, pronto para cruzar |
[só SPED] | Faltam os XMLs; importe antes |
Em Modo, Período único ou Intervalo. Use intervalo para pegar
escrituração retroativa: nota emitida em janeiro e escriturada em março só
aparece se os dois meses estiverem juntos na análise.
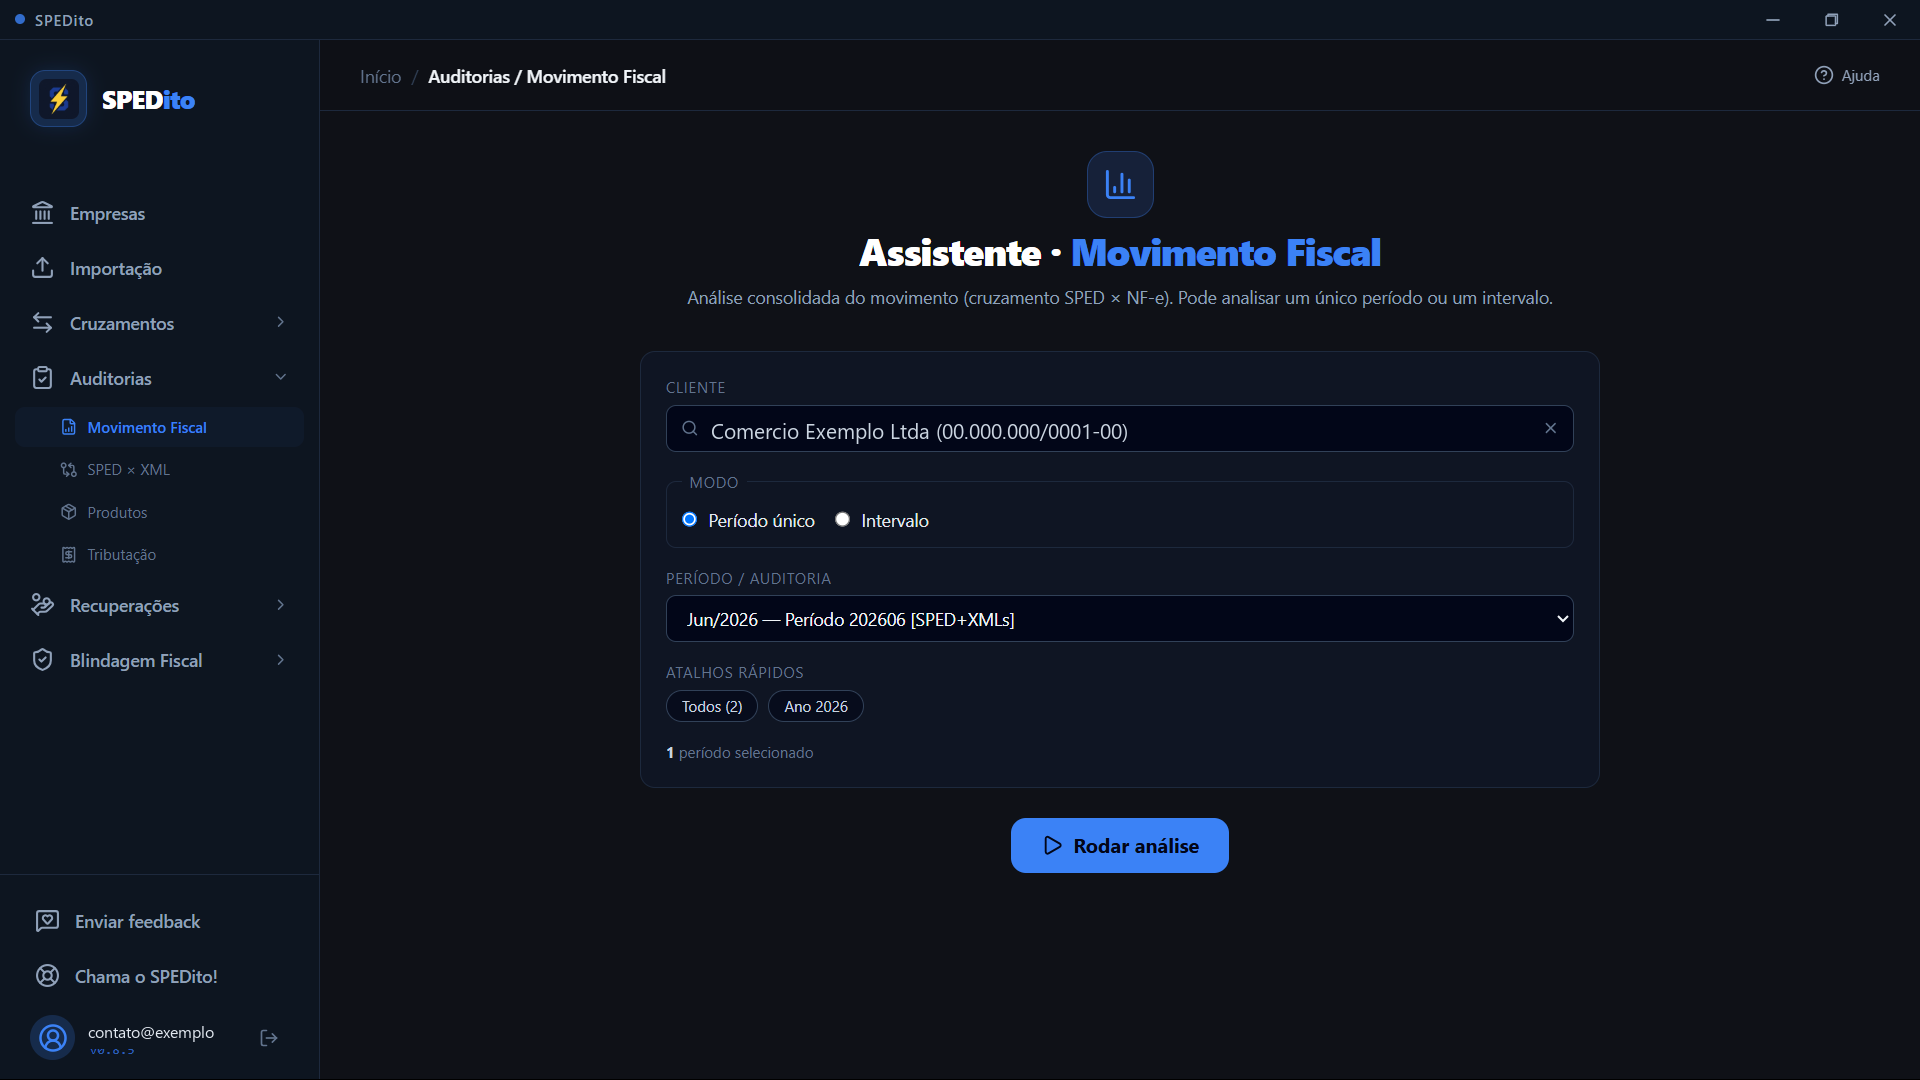
Os atalhos rápidos marcam todos os períodos ou um ano inteiro.
3. Rode a análise
4. Leia o resultado
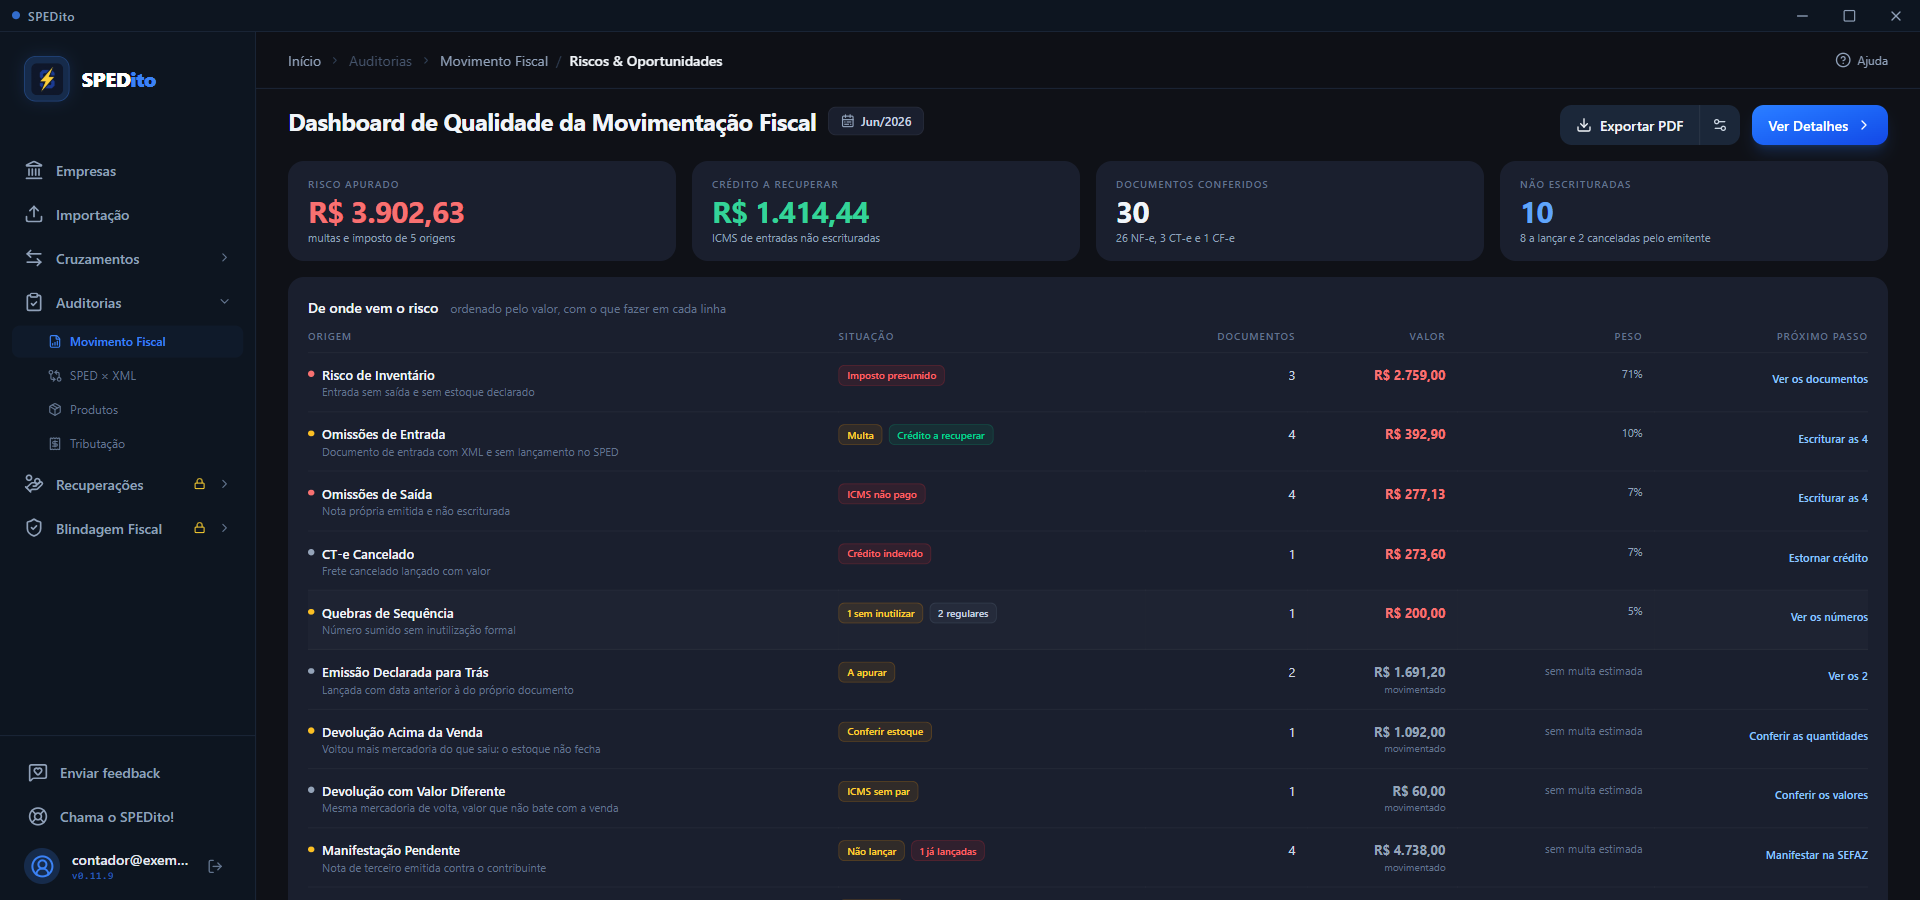
A faixa de cima traz quatro medidas que existem sempre: risco apurado, crédito a recuperar, documentos conferidos (o universo sobre o qual se olhou) e não escrituradas. Abaixo dela, uma linha por origem, ordenada pelo valor, com quantos documentos respondem por ela, o peso no total e o próximo passo.
As origens que estimam imposto ou multa vêm primeiro, ordenadas pelo valor:
| Origem | O que é |
|---|---|
| Omissões de entrada | Documento de entrada com XML e sem lançamento no SPED de período nenhum |
| Omissões de saída | Saída movimentada e ausente do SPED |
| Risco de inventário | Movimento que não fecha com o estoque declarado |
| Quebras de sequência | Numeração faltante sem inutilização que a cubra |
| CT-e sem tomador | Frete com ICMS creditado sem ser o tomador |
| CT-e cancelado escriturado | Crédito sobre conhecimento cancelado |
Depois delas vêm as origens sem multa estimada. Elas não somam ao risco apurado porque não descrevem infração: descrevem conferência a fazer ou ato a praticar na SEFAZ.
| Origem | O que é | O que fazer |
|---|---|---|
| Emissão declarada para trás | Nota de terceiro lançada com data de emissão anterior à do próprio documento | Corrigir a data no registro |
| Entrada antes da emissão | A data de entrada declarada no SPED é anterior à data de emissão do próprio documento | Corrigir a data no registro |
| Compra desfeita | O fornecedor devolveu por inteiro a mercadoria da venda | Manifestar a venda como operação não realizada |
| Manifestação pendente | Nota de terceiro emitida contra você, com natureza de entrada dele | Manifestar na SEFAZ, sem lançar no SPED |
| Devolução acima da venda | Voltou mais mercadoria do que saiu | Conferir as quantidades do estoque |
| Devolução com valor diferente | Mesma mercadoria de volta, valor que não bate | Conferir os valores das duas notas |
| SPED sem XML | Documento lançado no SPED cujo XML não está no acervo | Localizar o arquivo |
| Notas que a Sefaz conhece | A Sefaz tem a capa da nota, e ela não está nem no acervo nem no SPED | Conferir fora do sistema |
| Notas a Manifestar (Portal) | O relatório do portal declara a nota como entrada, e quem a emitiu foi o seu fornecedor | Manifestar na SEFAZ, sem lançar no SPED |
Cada linha leva à lista dos documentos daquela origem. Exportar PDF gera o relatório executivo.
O que faz a linha existir é o achado, não o dinheiro. Há achado sem valor nenhum, e ele continua sendo trabalho seu: a saída própria cancelada e não escriturada é um documento com R$ 0,00 de imposto, e o SPED sem XML não tem valor por natureza. Essas linhas aparecem na lista com o valor zerado e sem o rótulo de movimento, porque zero real movimentado é afirmação que a análise não tem como fazer. O valor decide a ordem e o peso da linha, nunca se ela existe.
Ausente é a nota que não está em SPED nenhum. Lançar a compra no mês seguinte ao da emissão é legítimo, então, antes de acusar ausência, o SPEDito procura a chave em todos os períodos daquele contribuinte. A nota encontrada em outro mês não entra nas omissões, e o SPED Sem XML do outro lado dela some junto.
Por que a compra desfeita não entra como omissão?
O fornecedor vende, a mercadoria volta inteira e ele mesmo emite a nota de devolução. Para você, a operação não aconteceu: nem a venda nem a devolução entram no SPED, e o que você faz é manifestar a venda como operação não realizada.
Sem esse par reconhecido, aquela venda apareceria como omissão de entrada, com crédito de ICMS a recuperar. Seria crédito de uma compra que foi desfeita.
Três coisas decidem o achado, e as três precisam valer ao mesmo tempo:
- a devolução é do mesmo fornecedor que emitiu a venda;
- ela tem CFOP de devolução de venda (1201, 1202, 2202, 1410, 1411 e família), e não um CFOP genérico de retorno;
- toda a mercadoria voltou, produto a produto, na mesma quantidade.
Devolução parcial não entra: mercadoria devolvida em parte é prova de que a operação aconteceu, e a venda é escriturável.
A nota que o emitente cancelou é pendência minha?
Nota de terceiro que o emitente cancelou aparece em aba própria, marcada como cancelada. Ela não é pendência e não soma valor: não há o que você faça. Ela está ali para você não procurar a nota que sumiu da conferência.
Lançar no mês seguinte não é irregularidade. A nota emitida no fim de um mês, cuja mercadoria entra no mês seguinte, é escriturada na competência seguinte, e isso é legítimo. O SPEDito não aponta nada aí: a frente “emissão declarada para trás” compara a data de emissão que você digitou com a data que consta no XML do fornecedor, e só acusa quando a declarada é de um mês em que o documento ainda não existia. O período de apuração não entra nessa conta.
Numeração faltante nem sempre é problema. Número inutilizado com homologação não tem documento, então não há o que escriturar. O SPEDito só aponta a quebra quando não há inutilização cobrindo o número, e mostra o protocolo quando há.
Não apareceu achado: está limpo ou não deu para olhar?
Ausência de achado só significa “está certo” quando a frente foi olhada. Por isso a tela responde frente por frente, e a resposta é sempre uma de três:
| A tela diz | Significa | Onde aparece |
|---|---|---|
| Achei | Há documento para você trabalhar | Uma linha em De onde vem o risco |
| Conferi e não achei nada | A frente foi olhada, com o material que ela exige em mãos, e está limpa | Frentes conferidas sem achado, no fim da tela |
| Não pude conferir | Faltou o material de comparação | O que não foi conferido, no alto |
A mesma frente nunca aparece em dois desses lugares, e toda frente que a análise conhece cai em um deles. É o que separa “olhamos e está limpo” de “não teve como olhar”.
A ressalva vem antes do cartão verde. Numa análise sem nenhum achado, o bloco O que não foi conferido aparece acima do cartão, para você ler o que faltou antes de ler o resultado. O cartão diz “Nenhum risco apurado no que foi conferido”, e nunca fala do período nem da empresa: a análise só tem autoridade sobre o que passou por ela. Havendo achado, a tabela De onde vem o risco continua na frente, e a ressalva vem logo abaixo dela.
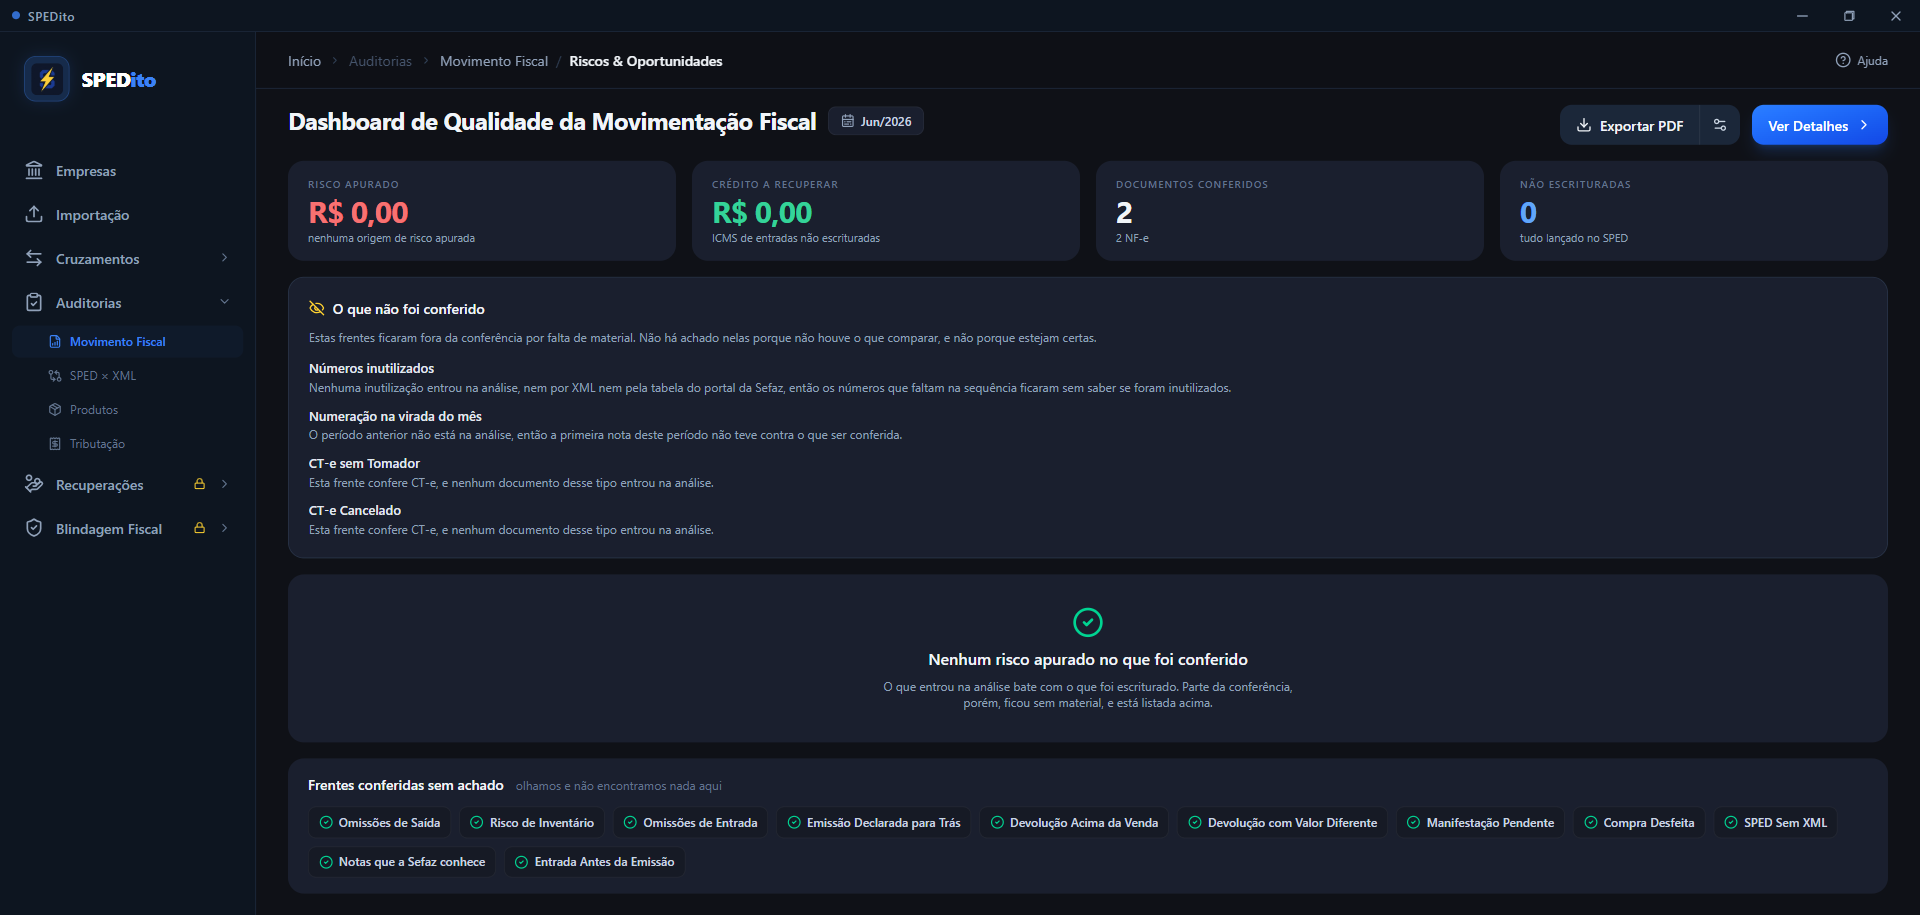
Uma frente cai em O que não foi conferido por dois motivos, e os dois aparecem no mesmo bloco:
1. Faltou uma peça que a análise sabe nomear.
| Frente | Quando aparece |
|---|---|
| Presença de documentos | Nenhum XML entrou na análise |
| Escrituração | Nenhum SPED entrou na análise |
| Compras de fornecedores | Todos os XMLs são de emissão própria, então não houve entrada de terceiro a comparar |
| Numeração na virada do mês | O período anterior não está na análise, então a primeira nota do período não teve contra o que ser conferida |
| Busca em outros períodos | Há períodos do contribuinte sem SPED importado, então a procura por lançamento em outro mês tem buracos: uma nota apontada como ausente pode estar lançada num período que não entrou |
2. Não entrou nenhum documento do tipo que aquela frente confere. Sem nenhum CT-e no acervo, as duas frentes de CT-e não têm o que dizer, e a tela escreve isso com todas as letras: “Esta frente confere CT-e, e nenhum documento desse tipo entrou na análise.” Antes elas simplesmente sumiam da tela, e sumir é o que faz o silêncio parecer aprovação.
Isso descreve a conferência, não você. Sem CT-e no acervo, pode ser empresa que não contrata frete ou conhecimento que não foi baixado, e os dados não distinguem os dois casos. O SPEDito diz o que teve em mãos, e não supõe o resto.
3. A escrituração daquele mês foi gerada aqui dentro. A linha se chama Escrituração gerada aqui dentro, e o motivo é: “O SPED de Jul/2026 foi gerado pelo próprio SPEDito a partir dos XMLs, então conferir um contra o outro não responde nada.”
É o caso do mês que não tinha EFD ICMS/IPI entregue e ganhou uma gerada a partir das notas (o caminho está em Empresas e estabelecimentos). Comparar essa escrituração com os XMLs de onde ela saiu daria zero divergência sempre, e zero ali significaria “não perguntamos”, nunca “está tudo certo”. A tela prefere dizer que não perguntou.
Quantos documentos ficaram sem conferência?
Quando dá para medir, o número vem acima da frase, em dois pedaços grandes:
quantos documentos ficaram sem conferência e quanto eles somam. O valor
abreviado é o que se lê de relance (R$ 1,8 milhão), e o exato aparece ao
passar o mouse por cima dele.
O número vem antes porque é ele que muda a decisão de quem passa o olho: uma lacuna de três documentos e uma de doze mil pedem trabalhos diferentes, e o motivo se lê depois.
Lacuna sem medida não mostra número nenhum, e isso é diferente de mostrar zero. Há falta que não tem conjunto a medir, como a do relatório do portal que nunca entrou: ali não existe documento a contar, e um par de zeros afirmaria justamente o contrário da ressalva.
O que este resumo não mostra?
- Não mostra documento, só contagem. Cada linha leva à lista, e é lá que estão chave, número e valor de cada um.
- Não diz que o período está certo. A afirmação mais forte que ele faz é sobre o que foi conferido, e ela vem sempre acompanhada do que ficou de fora.
- Não mede o que você não importou. Frente sem material não vira achado nem vira aprovação: vira linha em O que não foi conferido, e some de lá quando o material entra.
- Nota cancelada pelo emitente não vira linha de origem. Ela é contada na faixa de cima, em não escrituradas, porque não há o que você faça com ela além de não procurá-la.
Terminei o diagnóstico: e agora?
O diagnóstico é gratuito e termina aqui. Para resolver, o SPEDito escritura as notas ausentes, refaz os totalizadores e blocos afetados e gera o SPED corrigido para o PVA. Isso é dos planos pagos.